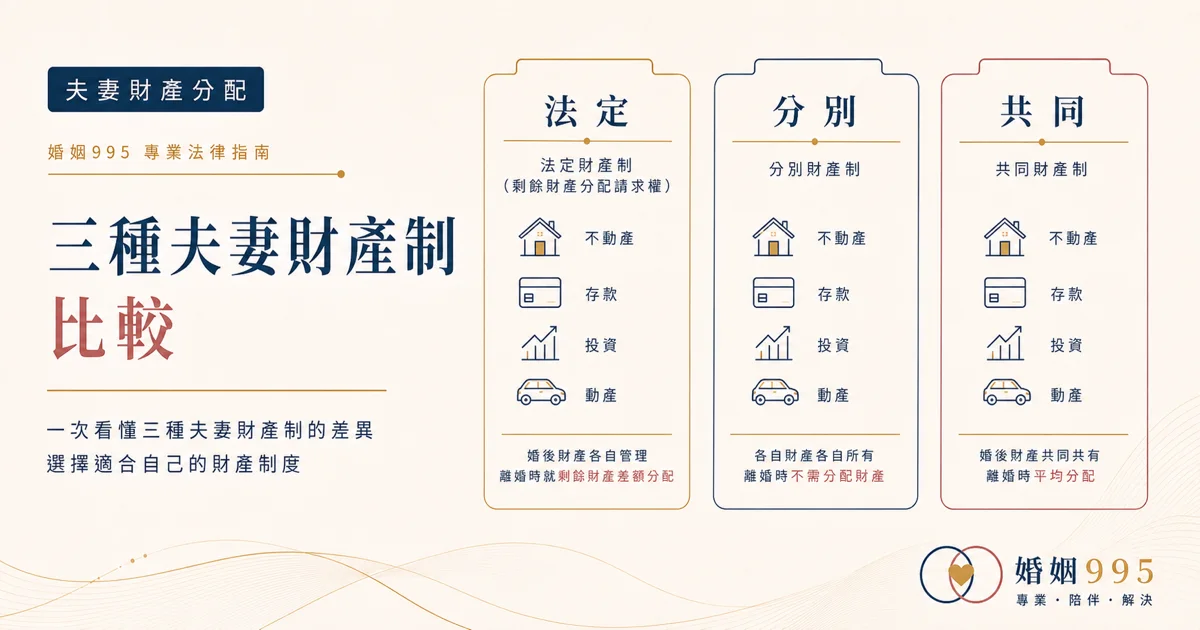
夫妻財產制是決定婚姻中「財產歸誰、由誰管理、債務誰負責」,以及離婚或一方過世時「要不要結算分配」的規則。台灣民法的夫妻財產制分為法定財產制,與以書面約定的共同財產制、分別財產制;分別財產制也可能由法院依民法第1010條宣告改用。夫妻沒有以書面約定其他財產制、也沒有經法院宣告改用的,就適用法定財產制。
結婚時很少有人討論要用哪一種財產制,等到離婚或一方欠債時,才發現差別很大。本文用一張比較表,說明三種制度的差別、分別財產制怎麼登記、婚後能不能改,以及對離婚分配的影響。
重點摘要
- 夫妻財產制有三種:法定財產制、分別財產制、共同財產制;沒有以契約約定的,適用法定財產制(民法第1005條)。
- 法定財產制下,婚前、婚後財產各自所有、各自管理,法定財產制關係消滅時,就婚後剩餘財產的差額平均分配。
- 分別財產制下,各自保有財產、各自負責債務,不會發生剩餘財產分配。
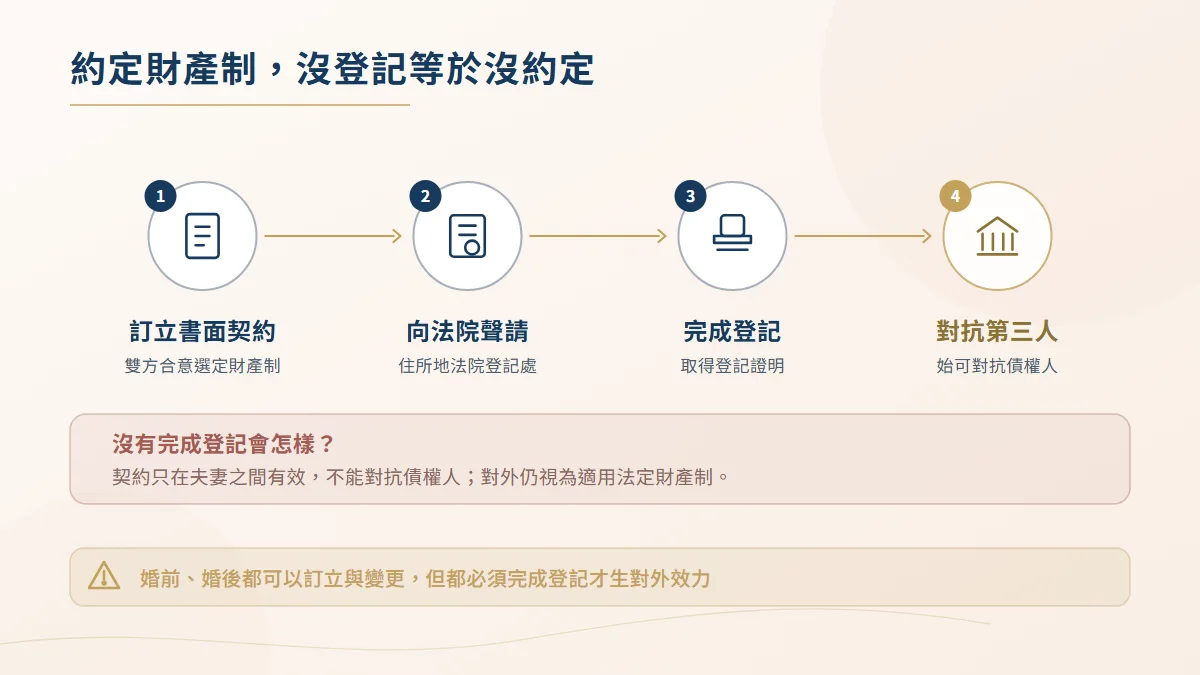
- 約定、變更或廢止財產制要以書面為之,沒有向法院登記,不能拿來對抗第三人(民法第1007條、第1008條)。
- 婚後也可以改制;一方有特定情形時,他方可以請求法院宣告改用分別財產制(民法第1010條)。
夫妻財產制有哪幾種?
民法第1004條規定,夫妻可以在結婚前或結婚後,以契約在民法所定的「約定財產制」中選擇一種。約定財產制只有兩種:共同財產制與分別財產制。如果夫妻沒有以契約約定,依民法第1005條,就以法定財產制為夫妻財產制。
由法院依民法第1010條宣告改用分別財產制的情形,學理上常稱為「非常法定財產制」,下文另外說明。
法定財產制是什麼? 沒約定就自動適用
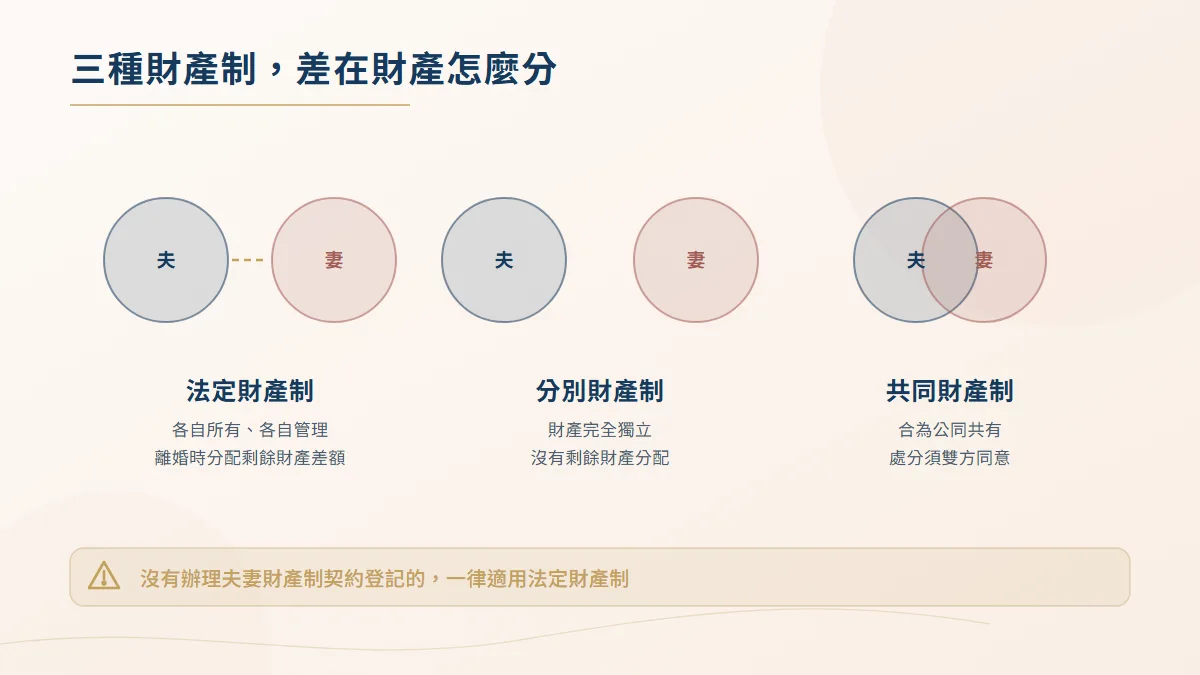
沒有特別約定的夫妻,都適用法定財產制。要特別釐清:適用法定財產制的原因,是「沒有以書面約定其他財產制、也沒有經法院宣告改用」(民法第1005條、第1007條),而不是單純「沒有登記」。已簽書面約定但沒有登記的,依民法第1008條第1項是不能拿來對抗第三人(例如債權人);夫妻之間的效力,則要個案判斷。
法定財產制的精神可以用一句話說明:婚姻中各自獨立,關係結束時公平結算。
- 財產歸屬:夫或妻的財產分為婚前財產與婚後財產,由夫妻各自所有。不能證明是婚前或婚後財產的,推定為婚後財產;不能證明是誰所有的,推定為夫妻共有。婚前財產在婚姻中所生的孳息(例如利息、租金),視為婚後財產(民法第1017條)。
- 管理與處分:夫或妻各自管理、使用、收益及處分自己的財產(民法第1018條)。
- 債務:夫妻各自對自己的債務負清償責任(民法第1023條)。
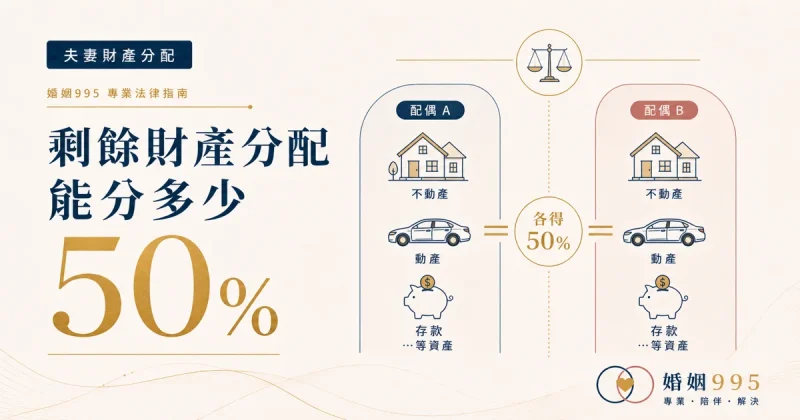
- 結算:法定財產制關係消滅時(例如離婚、一方死亡;改用其他財產制,一般也認為屬之),雙方現存的婚後財產扣除婚姻中所負債務後,剩餘財產的差額應平均分配;繼承或其他無償取得的財產、慰撫金不列入(民法第1030條之1)。這就是剩餘財產分配請求權的由來。
另外,不論採哪一種財產制,因家庭生活費用所生的債務,由夫妻負連帶責任(民法第1003條之1)。
三種夫妻財產制比較
| 比較項目 | 法定財產制 | 分別財產制 | 共同財產制 |
|---|---|---|---|
| 如何適用 | 未以書面約定其他財產制即適用 | 書面約定(登記後才能對抗第三人),或由法院宣告 | 書面約定(登記後才能對抗第三人) |
| 財產所有權 | 婚前、婚後財產各自所有 | 各自保有所有權 | 特有財產以外,合併為共同財產,屬夫妻公同共有 |
| 財產管理 | 各自管理、處分 | 各自管理、處分 | 原則共同管理,可約定由一方管理;處分共同財產應得他方同意 |
| 對外債務 | 各自清償自己的債務 | 各自清償自己的債務 | 由共同財產及負債一方的特有財產負清償責任 |
| 離婚時 | 婚後剩餘財產差額平均分配 | 不發生剩餘財產分配 | 取回訂約時財產,存續中取得的共同財產原則各得半數 |
(本表為概念性整理,實際權利義務仍依民法規定與個案認定,請以最新法令為準。)
分別財產制是什麼? 優缺點與適合誰
依民法第1044條,分別財產制下夫妻各自保有財產的所有權,各自管理、使用、收益及處分;債務清償則適用第1023條,也就是各自負責(民法第1046條)。最大的特色是:離婚時不會發生剩餘財產分配的問題,各拿各的。
要留意兩個常見誤解:
- 「改分別財產制,才不會被配偶的債務拖累」:在法定財產制下,夫妻原本就各自清償自己的債務(民法第1023條),所以兩者在「債務各自負責」這點上差異不大;真正的差別在於結束時要不要結算婚後財產。至於家庭生活費用所生的債務,任何財產制都可能要連帶負責。
- 「分別財產制比較公平」:對長年照顧家庭、名下財產較少的一方,等於失去剩餘財產分配這道保障。
實務建議:約定分別財產制,等於放棄日後就婚後財產差額請求平均分配。若夫妻雙方經濟能力落差大,弱勢一方在同意前應審慎評估,必要時先諮詢專業意見。
共同財產制是什麼?
共同財產制是把夫妻的財產及所得,除了「特有財產」以外,合併為共同財產,屬於夫妻公同共有(民法第1031條)。特有財產包括專供夫或妻個人使用之物、職業上必需之物,以及贈與人以書面聲明為特有財產的受贈物(民法第1031條之1)。
- 管理:共同財產由夫妻共同管理,但可約定由一方管理(民法第1032條);一方處分共同財產,應得他方同意(民法第1033條)。
- 債務:夫或妻婚前或婚姻中所負的債務,由共同財產,並各就其特有財產負清償責任(民法第1034條)。也就是說,一方在外舉債,可能牽動整個共同財產。
- 結束時:共同財產制關係消滅時,除法律另有規定外,夫妻各取回訂立契約時的財產;存續中取得的共同財產,由夫妻各得半數,但另有約定者從其約定(民法第1040條)。
夫妻也可以約定只以薪資、獎金等「勞力所得」為共同財產(民法第1041條)。因為管理與債務關係較複雜,選擇前要特別留意風險。
分別財產制怎麼辦? 約定與登記步驟
想採用分別財產制或共同財產制,不能只是口頭講好。大致步驟如下:
- 以書面訂立契約:夫妻財產制契約的訂立、變更或廢止,應以書面為之(民法第1007條),婚前、婚後都可以約定(民法第1004條、第1012條)。
- 準備文件:依非訟事件法第104條,應附具夫妻財產制契約、財產目錄及證明文件(依法應登記的財產,要提出登記機關核發的謄本),以及夫妻的簽名式或印鑑。
- 向法院登記處聲請登記:由夫妻住所地的地方法院登記處辦理(非訟事件法第101條),原則上雙方共同聲請,契約經公證的得由一方聲請(非訟事件法第104條)。登記費依非訟事件法第15條原定額數,加徵「臺灣高等法院民事訴訟與非訟事件及強制執行費用提高徵收額數標準」第5條的十分之五(金門、連江依金門分院同名標準,金額相同),實際應繳契約登記新臺幣1,500元、其他登記每件750元。
- 完成登記,才能對抗第三人:夫妻財產制契約的訂立、變更或廢止,非經登記,不得以之對抗第三人(民法第1008條第1項)。
注意:夫妻財產制契約登記簿任何人都可以聲請閱覽或付與謄本(非訟事件法第106條)。實際應備文件,建議事先向管轄法院登記處確認。
婚後改用分別財產制, 之前累積的財產怎麼算?
這是改制前要想清楚的問題。民法第1030條之1規定的是「法定財產制關係消滅時」就婚後剩餘財產差額平均分配,一般認為,從法定財產制改用分別財產制,也屬於法定財產制關係消滅,因此原本在法定財產制期間累積的婚後財產差額,可能產生分配請求的問題。這項請求權有二年、五年的期間限制(民法第1030條之1第5項),改制時從哪一天起算,條文沒有明定,建議改制前就請律師確認。
反過來,如果先約定其他財產制,之後又改回法定財產制,改用前的財產視為婚前財產(民法第1017條第3項)。
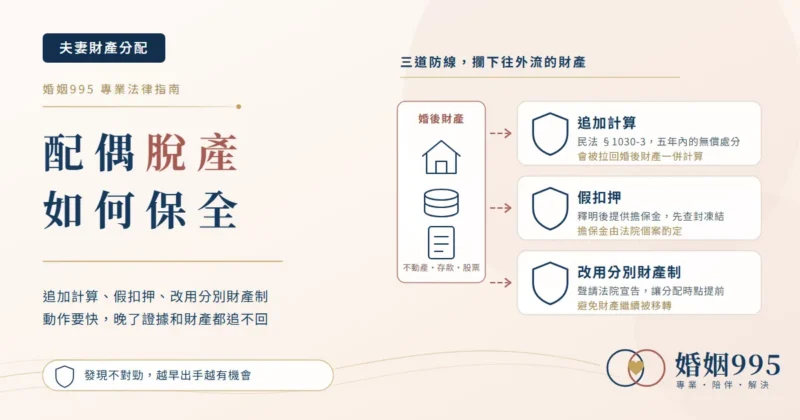
對方為減少你的分配而先處分財產時,可依民法第1020條之1聲請撤銷或依第1030條之3追加計算。相關保全做法,可參考離婚脫產怎麼辦與財產保全。
對方不同意, 可以請法院宣告改用分別財產制嗎?
可以,但要符合法定事由。依民法第1010條第1項,夫妻一方有下列情形之一時,法院得因他方的請求,宣告改用分別財產制:
- 依法應給付家庭生活費用而不給付。
- 夫或妻的財產不足清償其債務。
- 依法應得他方同意的財產處分,他方無正當理由拒絕同意。
- 有管理權的一方對共同財產的管理顯有不當,經請求改善而不改善。
- 因不當減少婚後財產,而對他方剩餘財產分配請求權有侵害之虞。
- 有其他重大事由。
此外,夫妻的總財產不足清償總債務,或夫妻難於維持共同生活、不同居已達六個月以上時,夫妻任何一方都可以請求(民法第1010條第2項)。這類事件屬於家事事件法的戊類事件,請求裁判前原則上應先經法院調解(家事事件法第3條、第23條);法院宣告確定後,會囑託登記處登記(非訟事件法第104條第2項)。若正處於分居狀態,也可以一併參考分居與離婚的關係。
夫妻財產制對離婚財產分配有什麼影響?
民法第1058條規定,夫妻離婚時,除採用分別財產制者外,各自取回結婚或變更夫妻財產制時的財產,如有剩餘,各依其夫妻財產制的規定分配。三種制度離婚時的結果如上方比較表;其中法定財產制的平均分配並非絕對:一方對婚姻生活無貢獻或協力,或有其他情事,致平均分配有失公平時,法院可以調整或免除分配額,並綜合衡酌家事勞動、子女照顧養育、共同生活及分居時間、雙方經濟能力等因素(民法第1030條之1第2項、第3項)。
適用法定財產制的,離婚時要先把雙方婚後財產與房產算清楚,可參考婚後買的房子離婚要分嗎;若雙方對財產分配僵持不下,也可能需要進入裁判離婚由法院認定。
怎麼知道自己是哪一種夫妻財產制?
如果你們從來沒有到法院登記處辦理夫妻財產制契約登記,原則上就是適用法定財產制;但如果曾經簽過書面的財產制約定卻沒有登記,夫妻之間的效力要個案判斷,建議請律師確認。不確定時,也可以向住所地法院登記處查詢登記簿。
結婚時間較早的夫妻,可能聽過「聯合財產制」。依民法親屬編施行法第6條之2,91年修法前適用聯合財產制者,原有財產依規定視為婚前或婚後財產,納入現行法定財產制計算。
常見問題
在分別財產制期間取得的財產,離婚時不會發生剩餘財產分配,各自保有自己名下的財產。但如果是婚後才從法定財產制改為分別財產制,改制前法定財產制期間累積的婚後財產差額,可能仍有分配請求的問題,建議個案確認。
可以。雙方合意時,以書面約定並向法院登記處登記即可。對方不同意時,要符合民法第1010條的事由,例如對方不給付家庭生活費用、財產不足清償債務,或雙方不同居已達六個月以上且難以維持共同生活,才能請求法院宣告改用。
民法第1008條規定,夫妻財產制契約非經登記,不得以之對抗第三人,例如債權人;夫妻之間的效力則要個案判斷。若想真正改用分別財產制,登記程序不建議省略。
向夫妻住所地的地方法院登記處聲請,應附財產制契約、財產目錄與證明文件及雙方簽名式或印鑑(非訟事件法第101條、第104條)。
先確認自己適用哪一種財產制,才能談後續怎麼分。更完整的說明可參考夫妻財產分配服務。若你正考慮約定或變更財產制,或面臨離婚需要盤點財產,建議預約婚姻995 的家事律師諮詢,讓律師依你的情況給出合適的建議。